Ce bien sera-t-il rentable ?
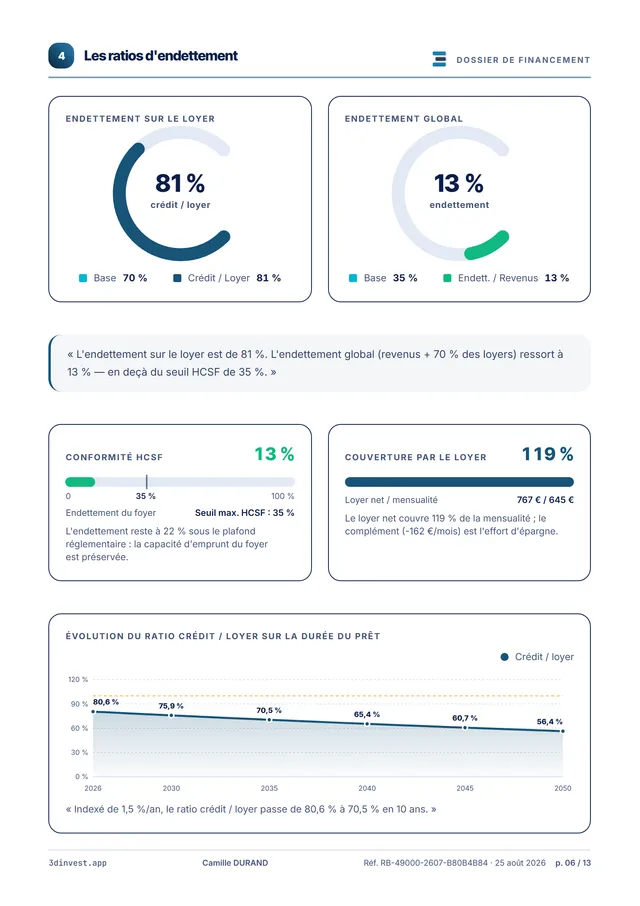
Et la banque suivra-t-elle ?
Offre de lancement phase 0 · jusqu'au 19 octobre
Le prix auquel vous entrez est votre prix garanti : il ne remontera pas tant que votre abonnement se poursuit sans interruption, même quand le tarif public aura changé.
Ce que ce prix devient
- 159 €aujourd'hui
- 179 €20 octobre
- 249 €3 novembre
Vous saisissez un bien, et vous repartez avec les deux documents qui font la décision : le dossier que votre banque attend, et l'étude de marché qui vous donne de quoi négocier. Y compris quand la réponse est non — c'est souvent celle-là qui vous fait gagner le plus.
Tout pour décider, en un seul écran
De la saisie du bien à la présentation bancaire, chaque calcul est automatisé et mis à jour en temps réel.
Endettement HCSF, taille du projet, rendement et règles internes : quatre axes objectifs, une note sur 100 et les leviers pour la faire monter.
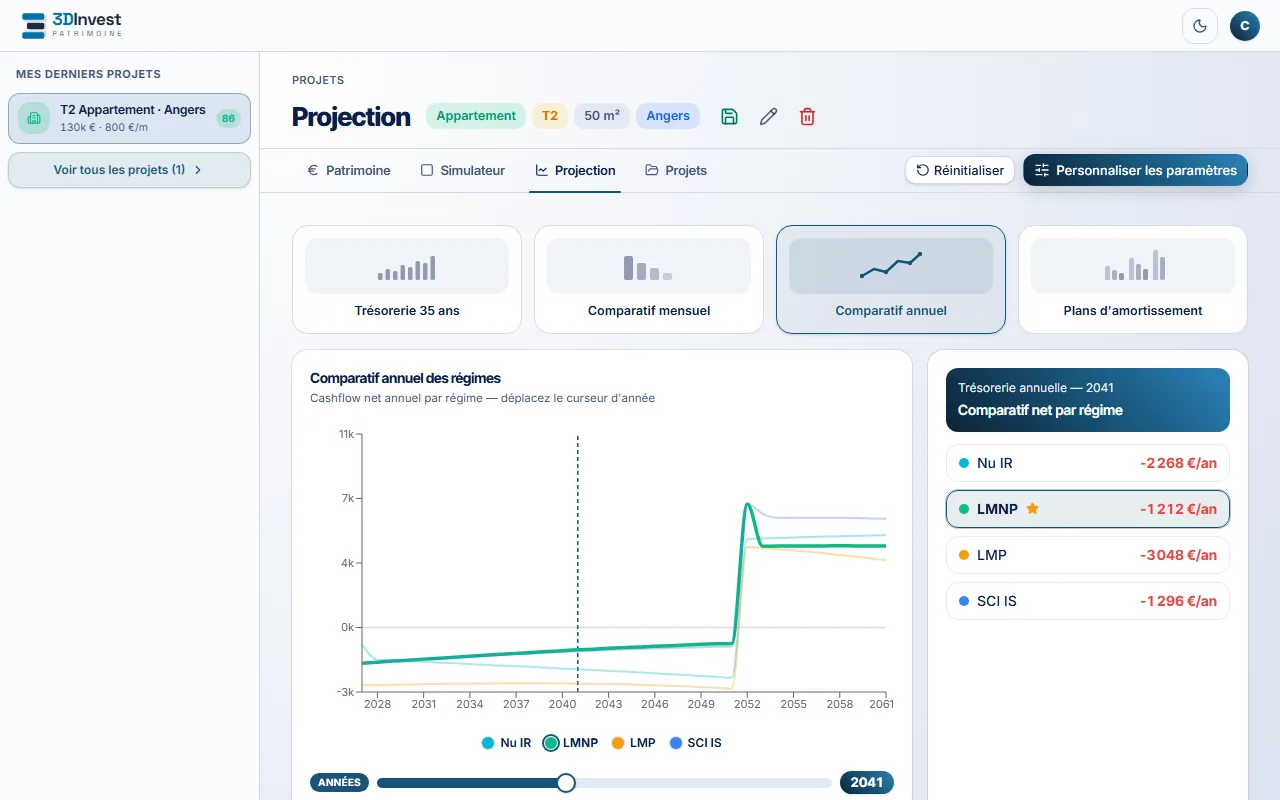
En savoir plusNu à l'IR, LMNP, LMP et SCI à l'IS calculés côte à côte, année par année — avec les trois plans d'amortissement et le plan suggéré selon votre rendement.
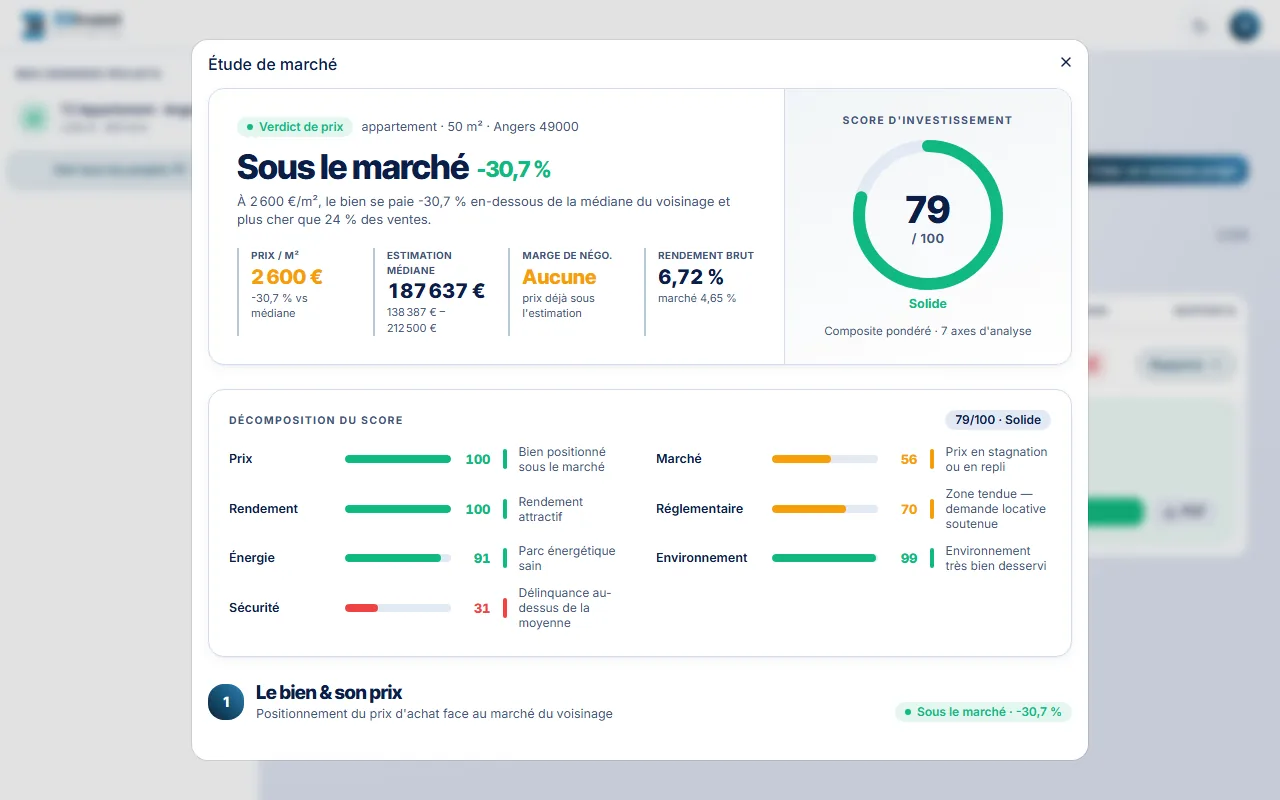
En savoir plusPrix au m² sur les ventes réelles, estimation avec sa fourchette, marge de négociation et environnement du bien — de quoi négocier sans bluffer.
En savoir plusÀ partir du prix et du loyer.
Capital, durée et taux, en temps réel.
De 2 à 35 ans, au barème ou au vôtre.
Le cash-flow réel, charges et impôt compris.
L'évolution année par année.
Estimés, modifiables un par un — indexations comprises.
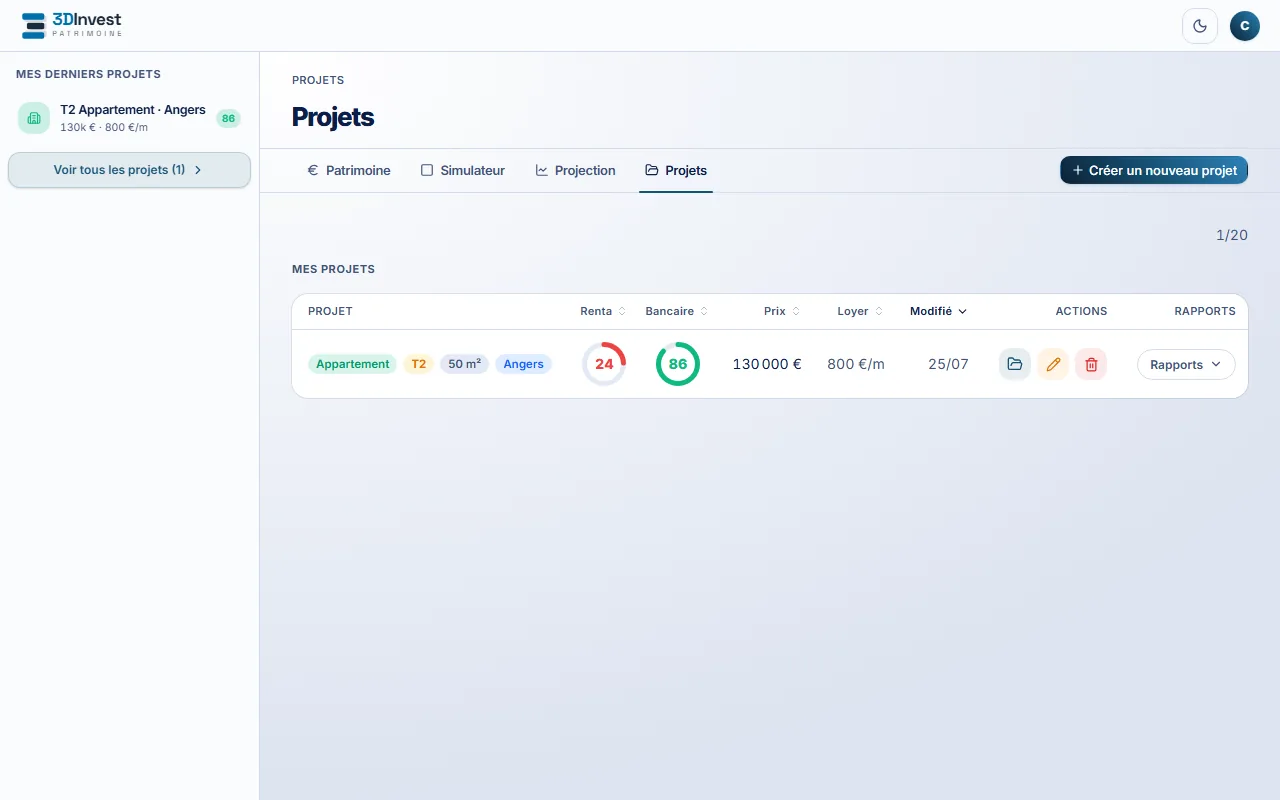
Comparés et repris à tout moment. 3 projets sur le plan gratuit.
13 pages pour la banque, 9 sections de marché.
56 paramètres de calcul maintenus.
- Endettement maîtrisé
- Projet bien dimensionné vs revenus
- Bon rendement locatif
- Apport et règles internes solides
Un dossier de financement solide, chiffres à l'appui
3DInvest évalue votre probabilité d'acceptation à partir de quatre axes objectifs — endettement, taille du projet, rendement et règles internes — puis vous indique les leviers concrets pour l'améliorer.
Le prix demandé est-il le bon ?
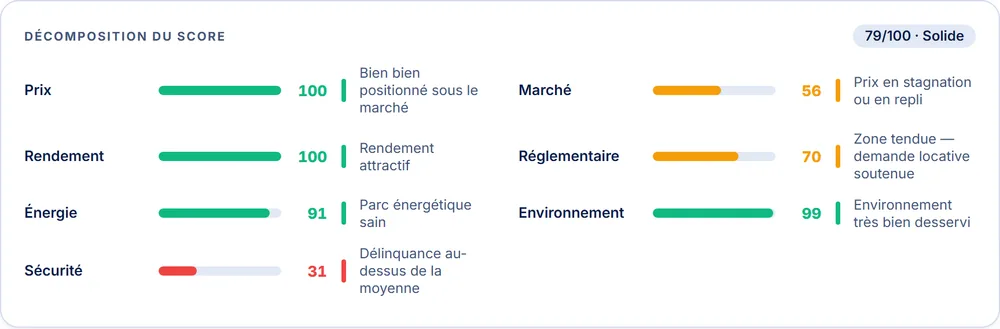
Le dossier bancaire met en forme vos chiffres. L'étude de marché, elle, confronte le bien à ce que vous ne contrôlez pas : les ventes réelles du quartier, les DPE du parc communal, les revenus du secteur, la délinquance et le zonage réglementaire. Sept axes notés, un verdict — qui peut être « Fragile ».
Exemple. La colonne de droite est le poids de l'axe dans la note. Un axe dont la donnée manque est écarté, et le total se recalcule sur les axes mesurés.
Les mutations DVF autour du bien, et le prix au m² qui en sort.
500 m autour du bien, même type de bien
La distribution des DPE de la commune, et sa part de passoires.
toute la commune — pas l’étiquette de ce logement
Le revenu médian INSEE, qui dit à qui vous pourrez louer.
commune
Les taux communaux rapportés à la moyenne du département.
commune — non publiée pour les plus petites
Zone A/B/C, tension locative, encadrement des loyers.
commune
Ce qui est réellement à pied du bien, compté sur la carte.
1 500 m transports · 1 000 m écoles · 500 m commerces
* Ces données décrivent le quartier ou la commune, jamais le logement lui-même : la distribution des DPE ne dit rien de l'étiquette de ce bien-là, et un taux de délinquance communal ne décrit pas une rue.
Un axe noté en rouge est une donnée publique, pas un avis : c'est ce qui le rend discutable avec un vendeur, et opposable dans une négociation.
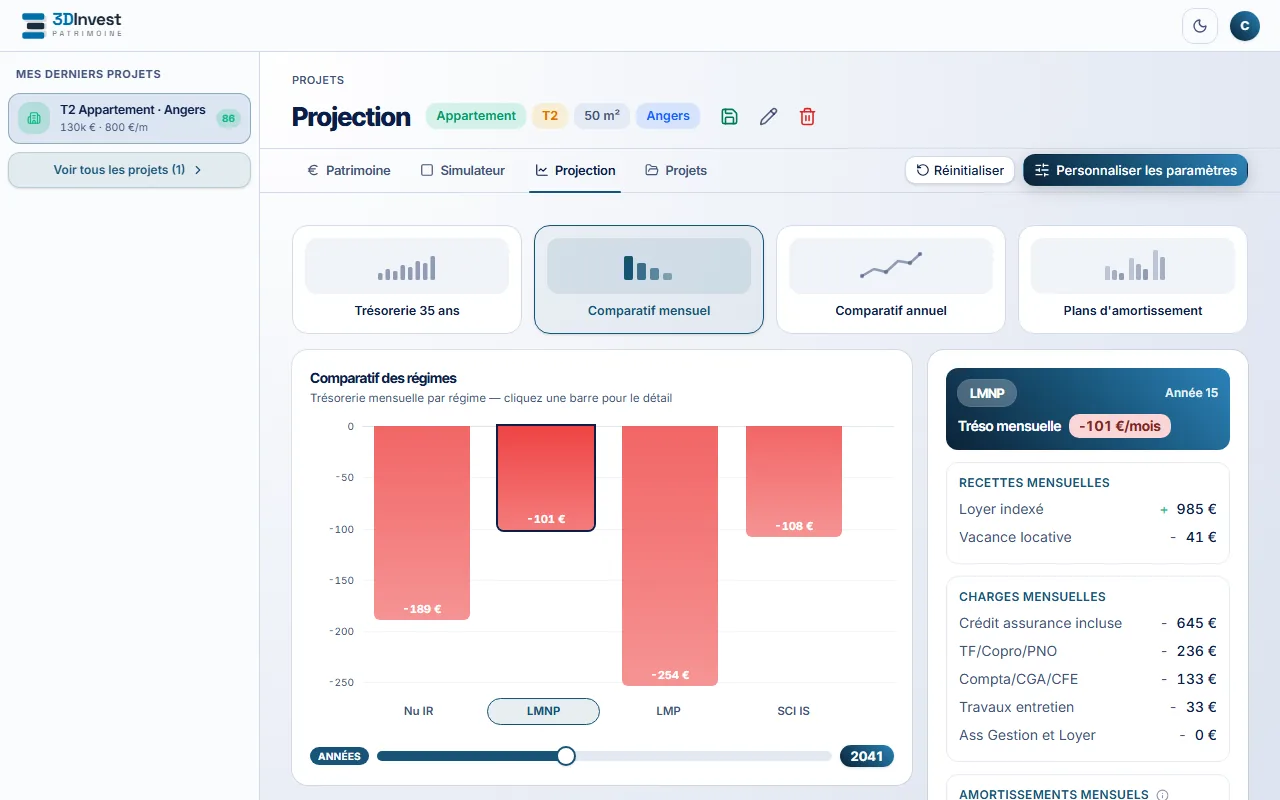
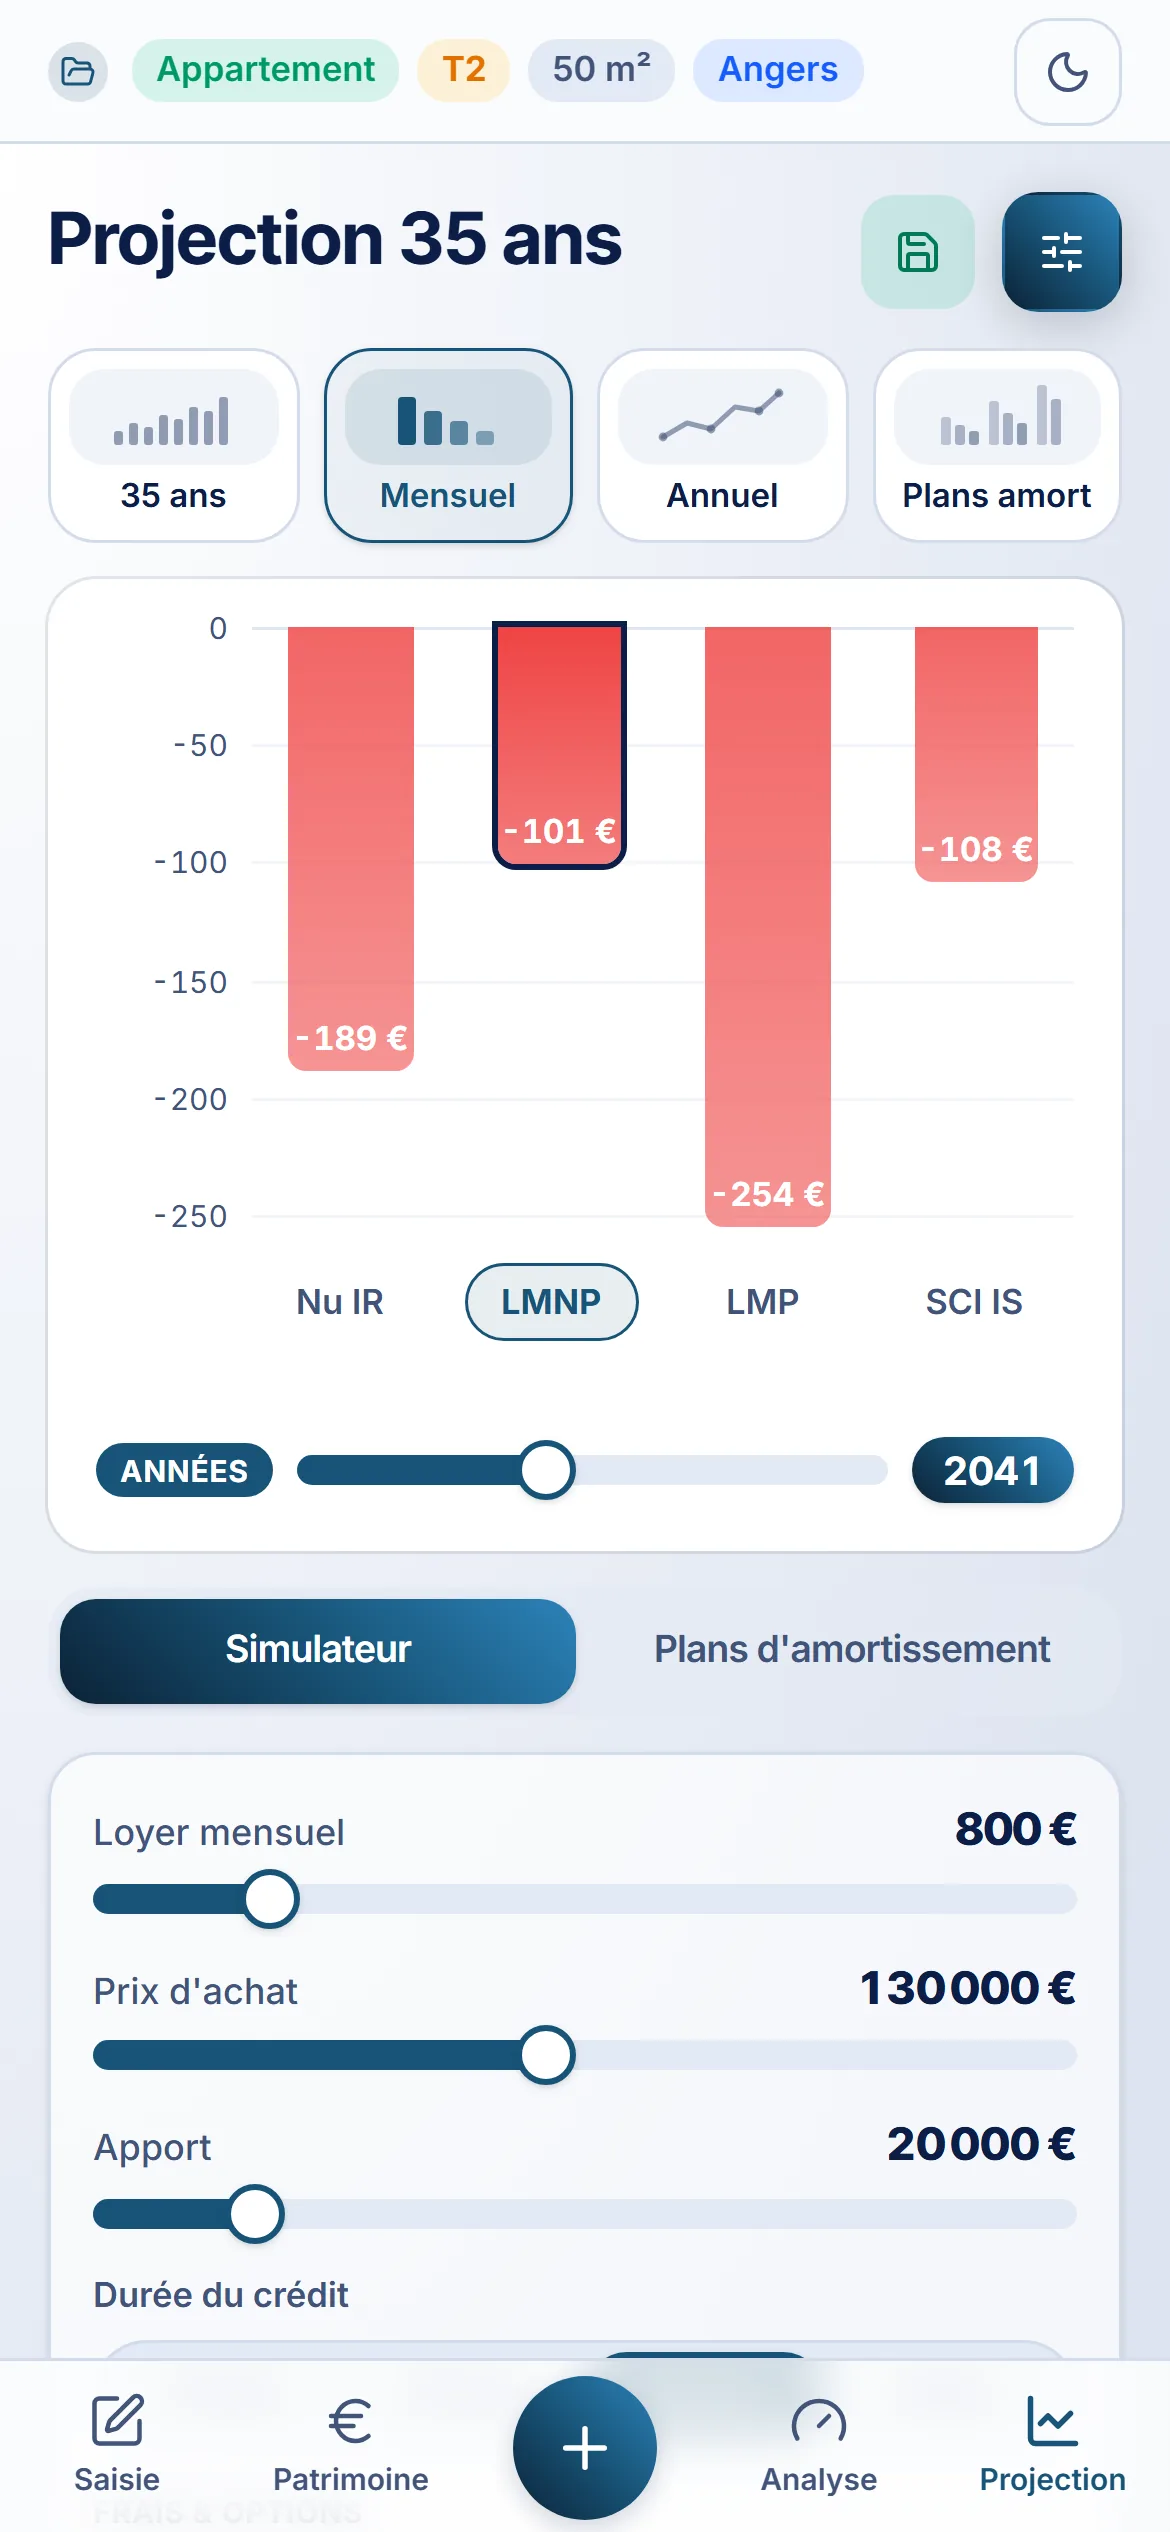
Quel régime vous laisse le plus à la fin du mois
Trésorerie mensuelle nette pour chaque régime. Selon votre situation, le bon choix fiscal peut faire basculer votre projet en positif.
Location nue au régime réel. Simple, mais peu d'optimisation possible.
Meublé réel. L'amortissement du bien efface presque tout l'impôt.
Loueur pro. Charges déductibles et plus-values professionnelles.
Société à l'IS. Idéale pour transmettre, un peu moins pour le cash-flow.
Amortir vite ou amortir longtemps : ce que ça change sur 20 ans
Le plan est proposé selon le rendement brut de votre projet, puis modifiable à tout moment. 3DInvest compare le cumul des prélèvements à 10, 15 et 20 ans en LMNP, LMP et SCI à l'IS — pour voir lequel vous coûte le moins cher, et quand.
Base large — prix, agence, notaire et travaux — amortie sur les durées les plus longues. Le plus lisse dans le temps.
Durées resserrées sur le gros œuvre et les installations techniques ; travaux amortis séparément.
Amortissement recentré sur le bâti ; frais d'agence et de notaire passés en charges dès la première année.
Les valeurs marquées auto sont estimées à partir du bien. Dès que vous en saisissez une, ↺ la ramène à l'estimation.
Commencez en automatique. Affinez avec vos vrais chiffres.
Taxe foncière, charges de copropriété, assurance PNO, honoraires comptables, travaux d'entretien, frais d'acquisition, taux de crédit et d'assurance, gestion d'agence, loyers impayés — et les indexations annuelles qui revalorisent chaque poste sur 35 ans : tout est estimé dès que le bien est renseigné. Avec l'abonnement, chaque valeur reste modifiable, et un clic la ramène à l'estimation.
56 paramètres de calcul maintenus à jour dans le moteur — barèmes de taux, coefficients d'amortissement, plafonds fiscaux et taux de cotisations.
Voir la conformité fiscale 2026La loi de finances change chaque année. Vos calculs aussi.
Le moteur de calcul a été audité et mis à jour selon la loi 2026 (BOFiP / CGI / LFSS 2026), avec des exemples chiffrés vérifiables — prélèvements sociaux du meublé portés à 18,6 %, réintégration des amortissements à la revente.
Le bâti est ventilé par composants (gros œuvre, façade, installations techniques, agencements) sur leurs durées réelles ; le terrain n'est pas amortissable. Fini l'amortissement dégressif.
17,2 % en location nue, 18,6 % en LMNP — la CSG sur les revenus du patrimoine est portée à 10,6 % par la LFSS 2026.
La fraction de CSG déductible du revenu imposable de l'année suivante est désormais prise en compte.
Loueur en meublé professionnel affilié à la SSI : assiette, abattement et forfait minimum de cotisations (≈ 1 209 €/an) au barème URSSAF 2026.
Notaire et agence capitalisés et amortis avec le bien par défaut — ou passés en charges dès la première année si le plan d'amortissement retenu le prévoit. Fini l'amortissement séparé sur 7 ans, non conforme.
Cotisation foncière des entreprises forfaitaire, avec exonération en dessous de 5 000 € de recettes.
Contribution sur les revenus locatifs réservée aux sociétés à l'IS, sur les immeubles achevés depuis plus de 15 ans.
Impôt sur les sociétés 15 % jusqu'à 42 500 € puis 25 % ; tranches d'impôt sur le revenu 2026 jusqu'à 45 %.
Le même projet, sur tous vos écrans
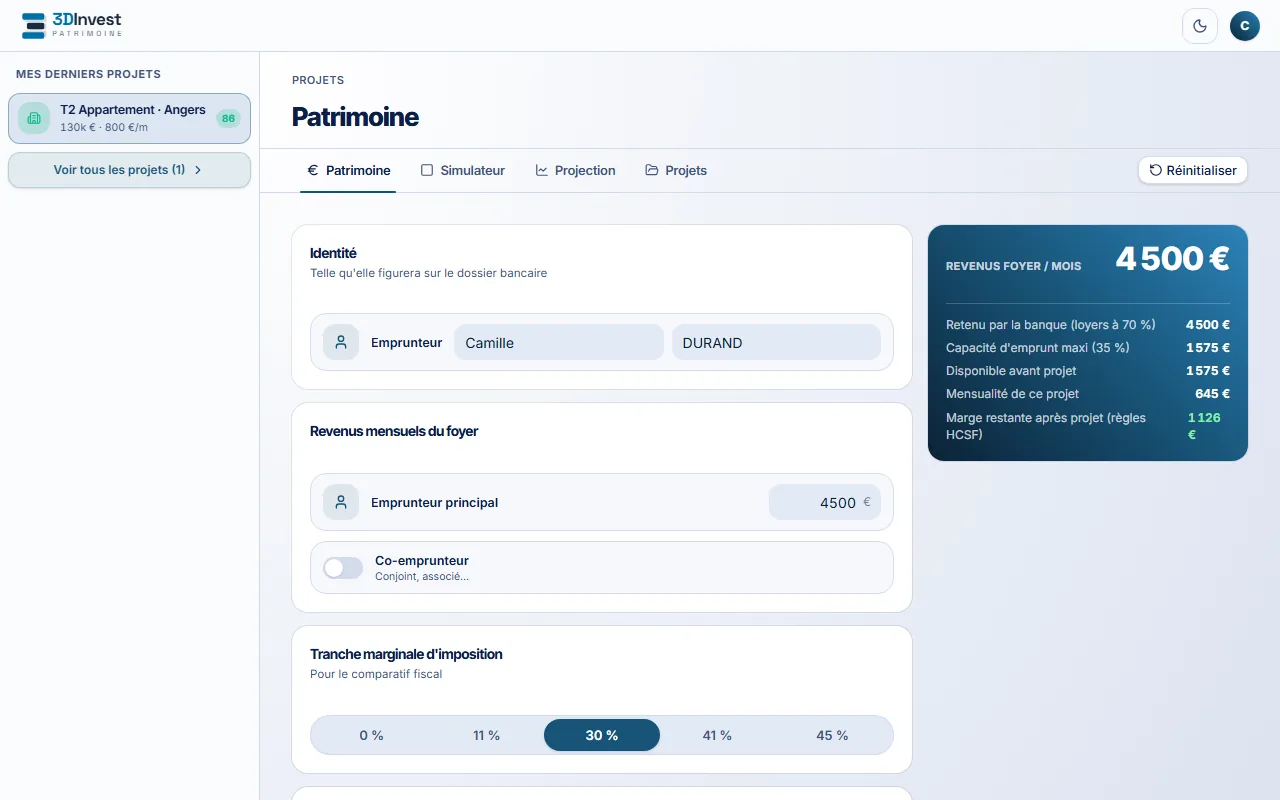
Patrimoine. Vos revenus, charges et capacité d'emprunt — la base de votre scoring bancaire.
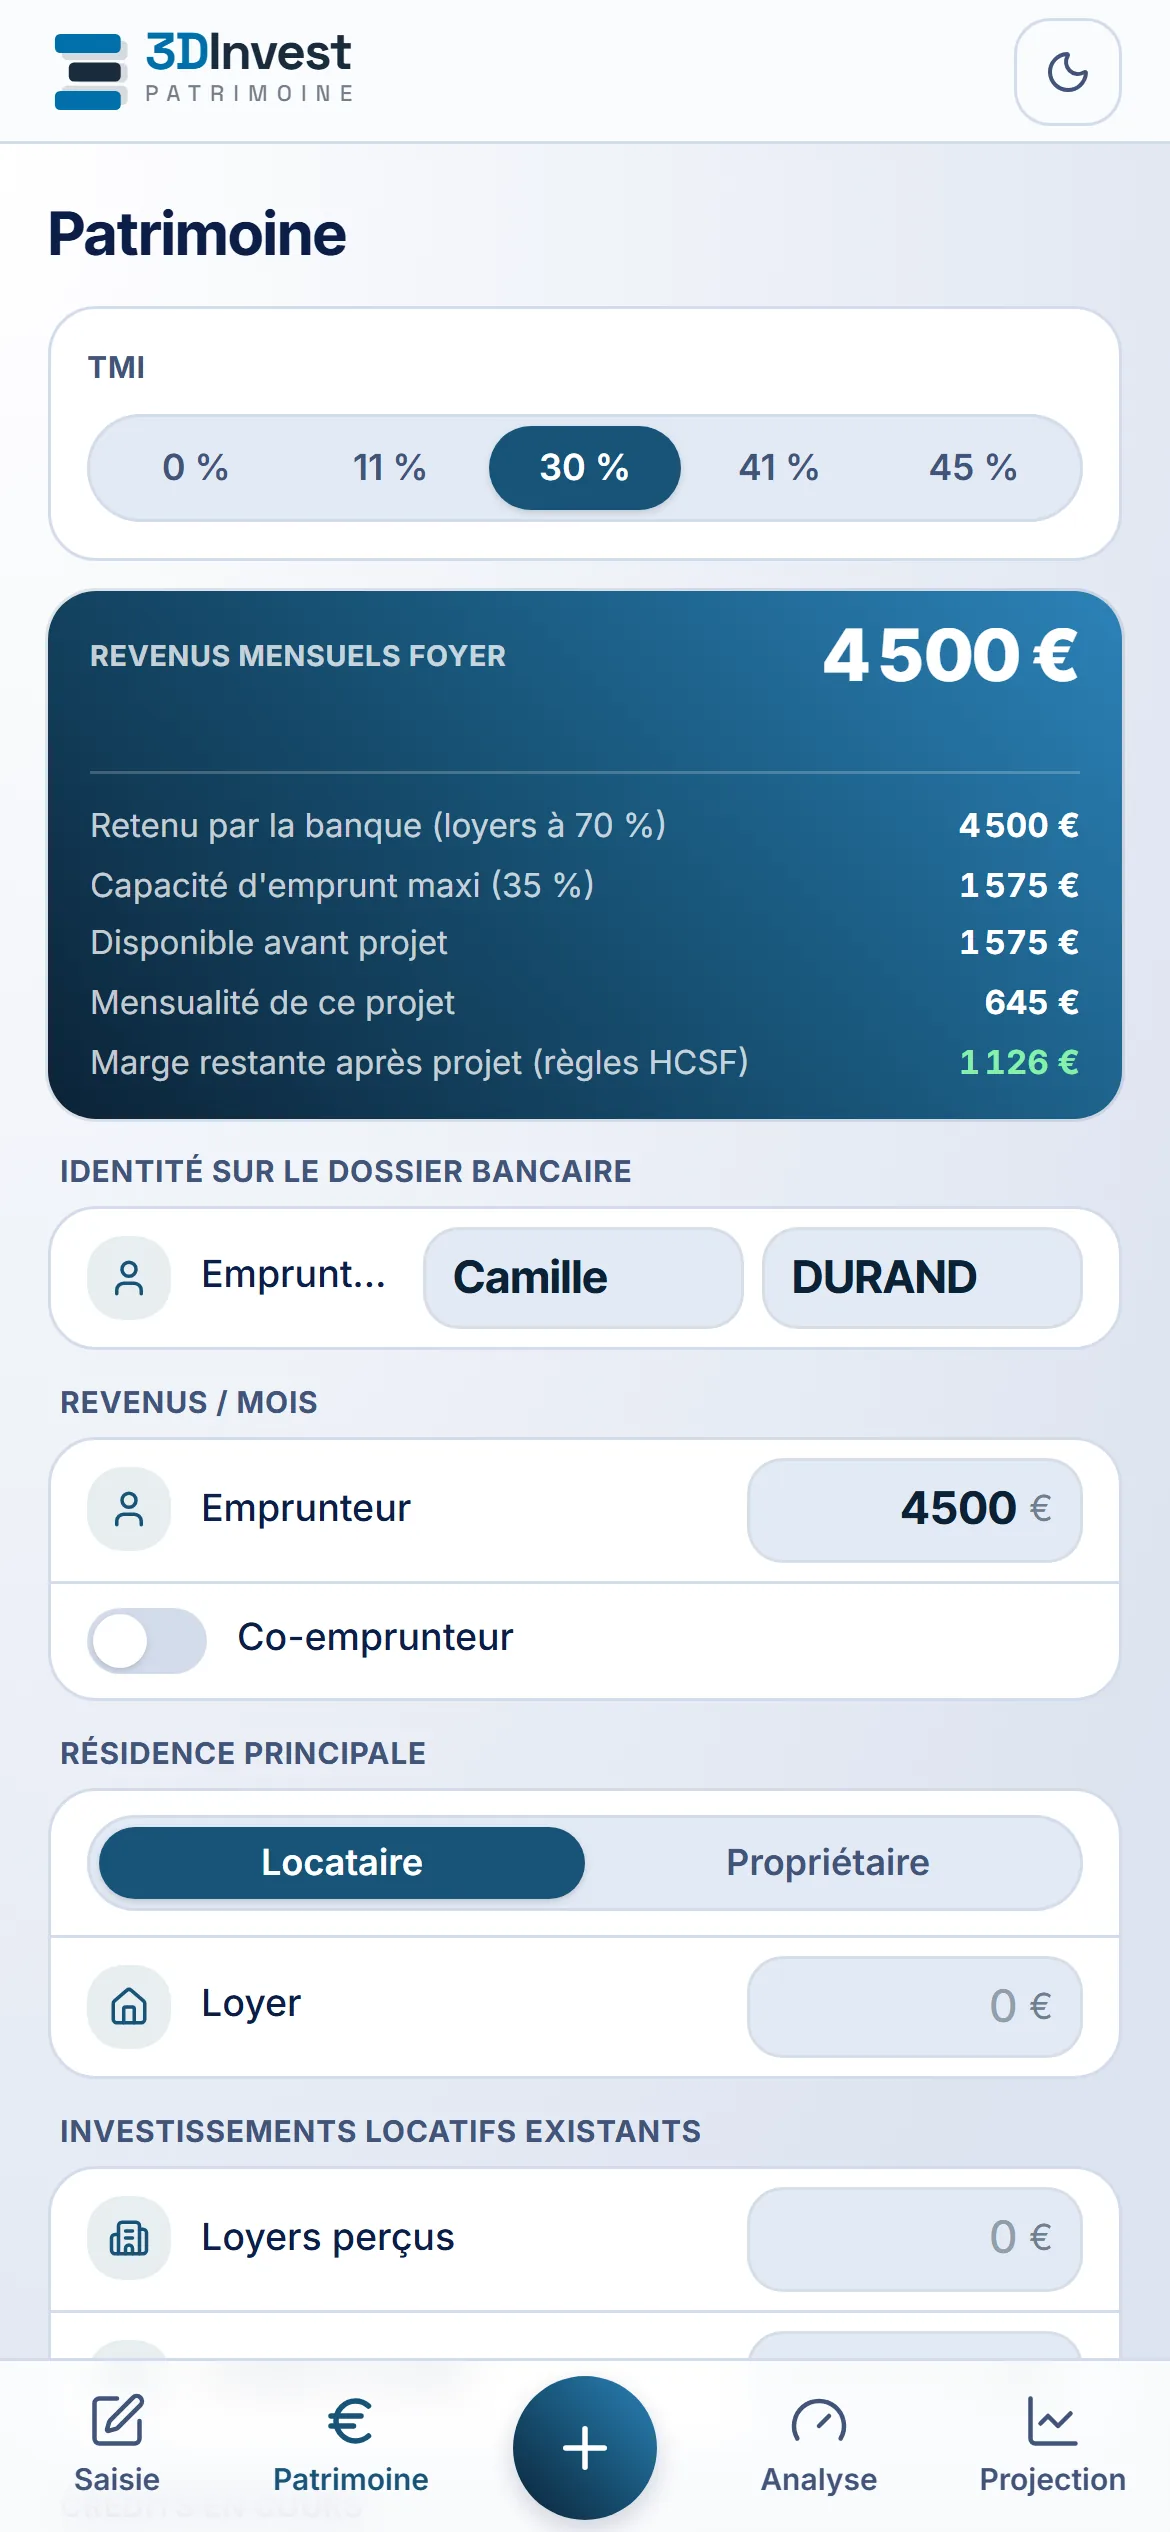
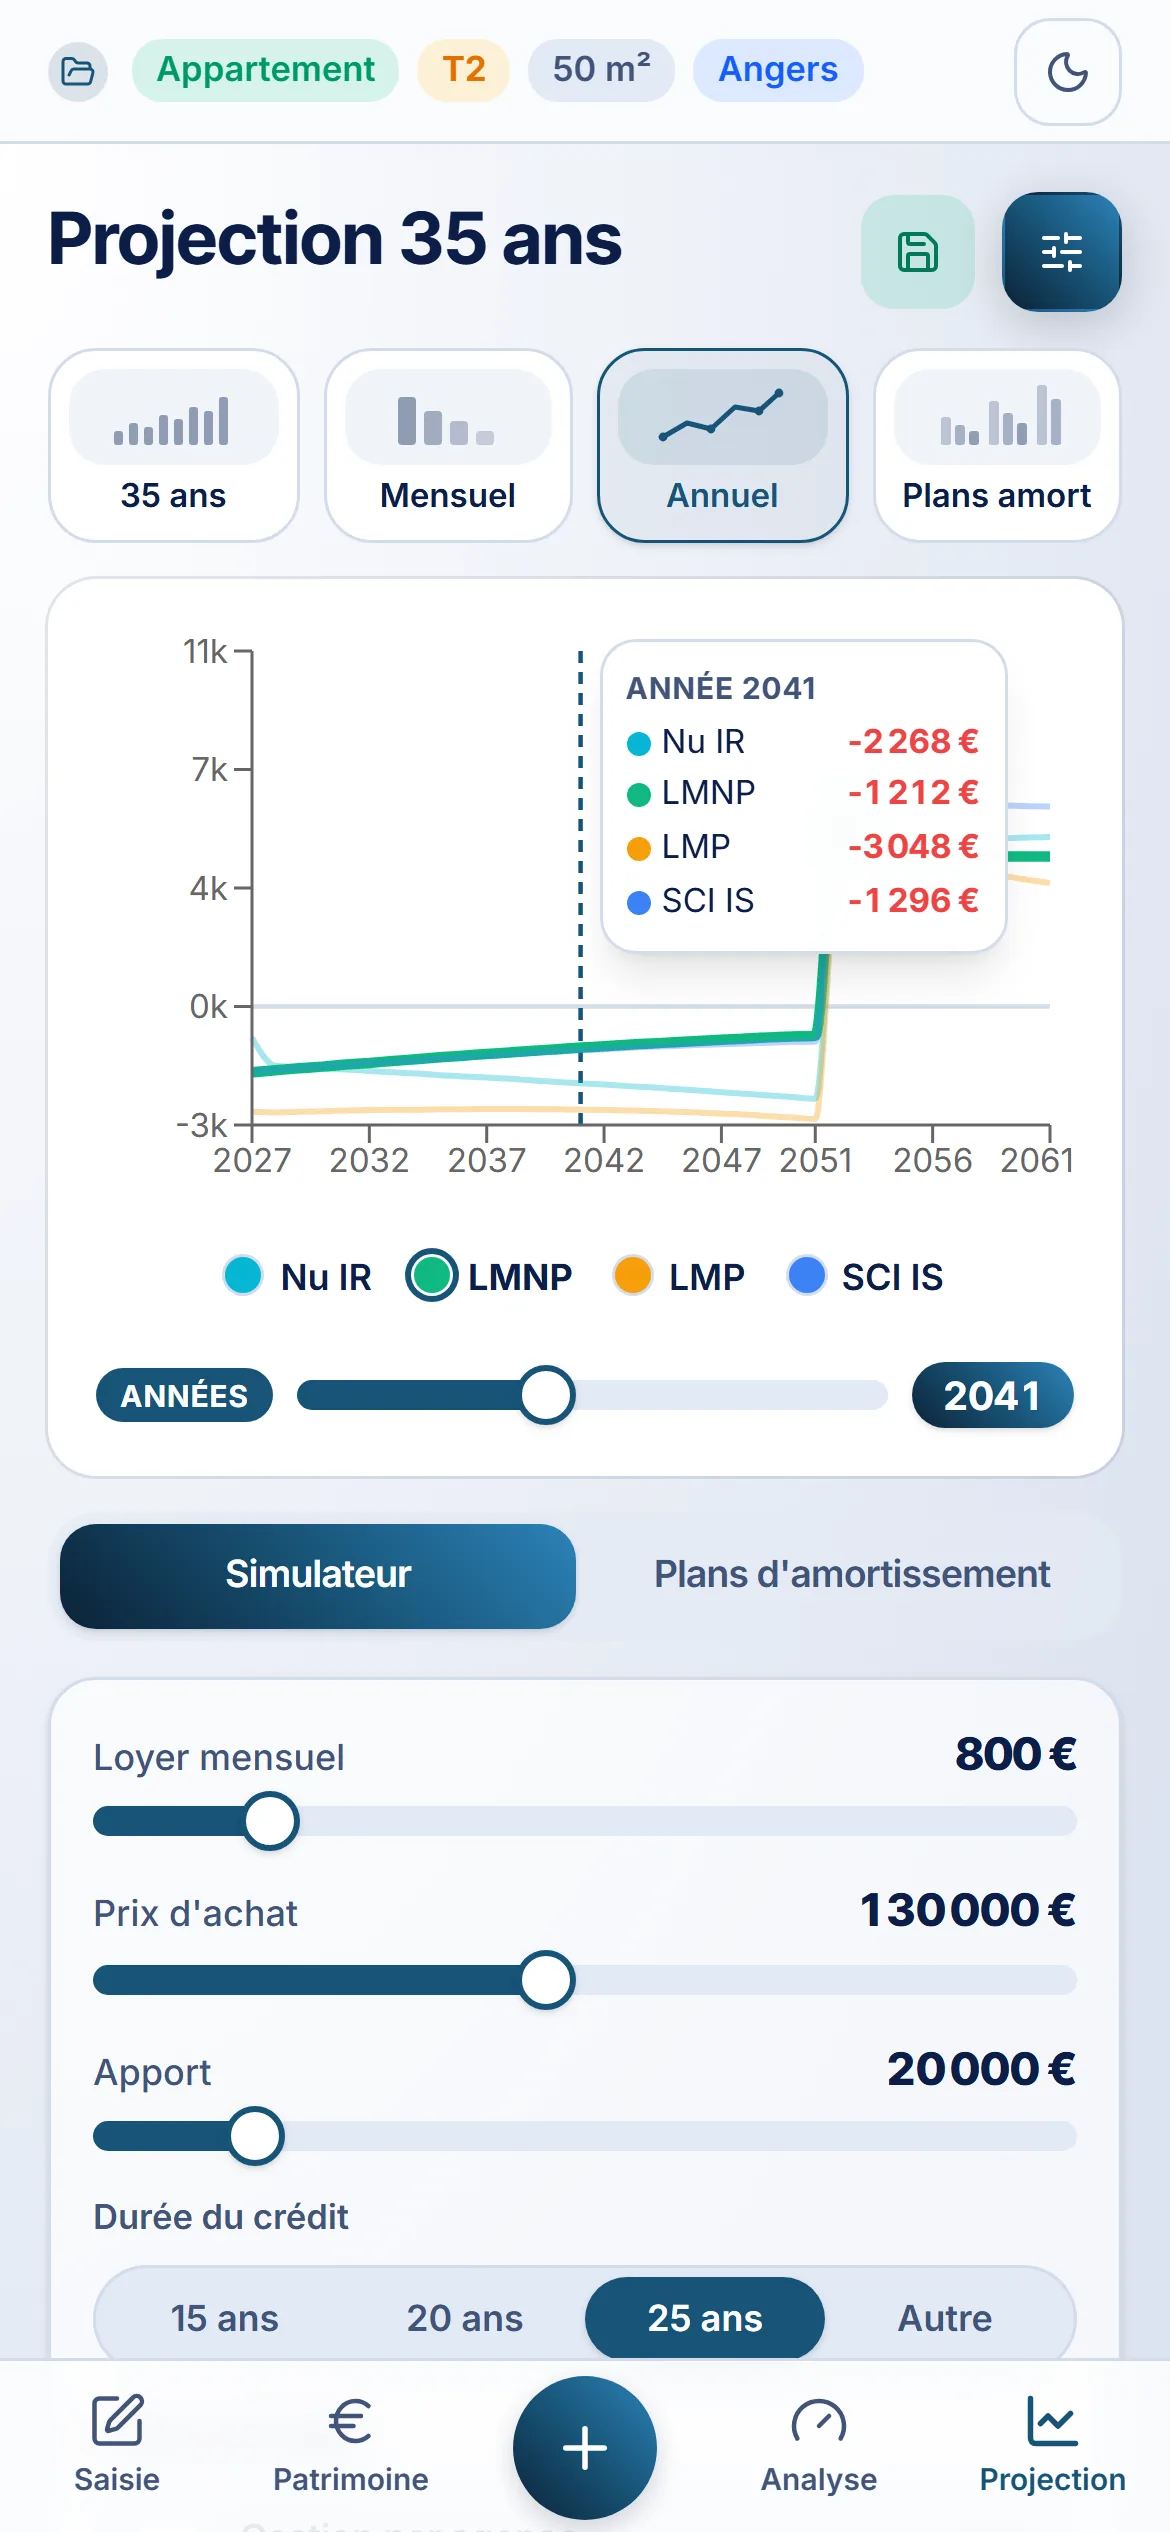
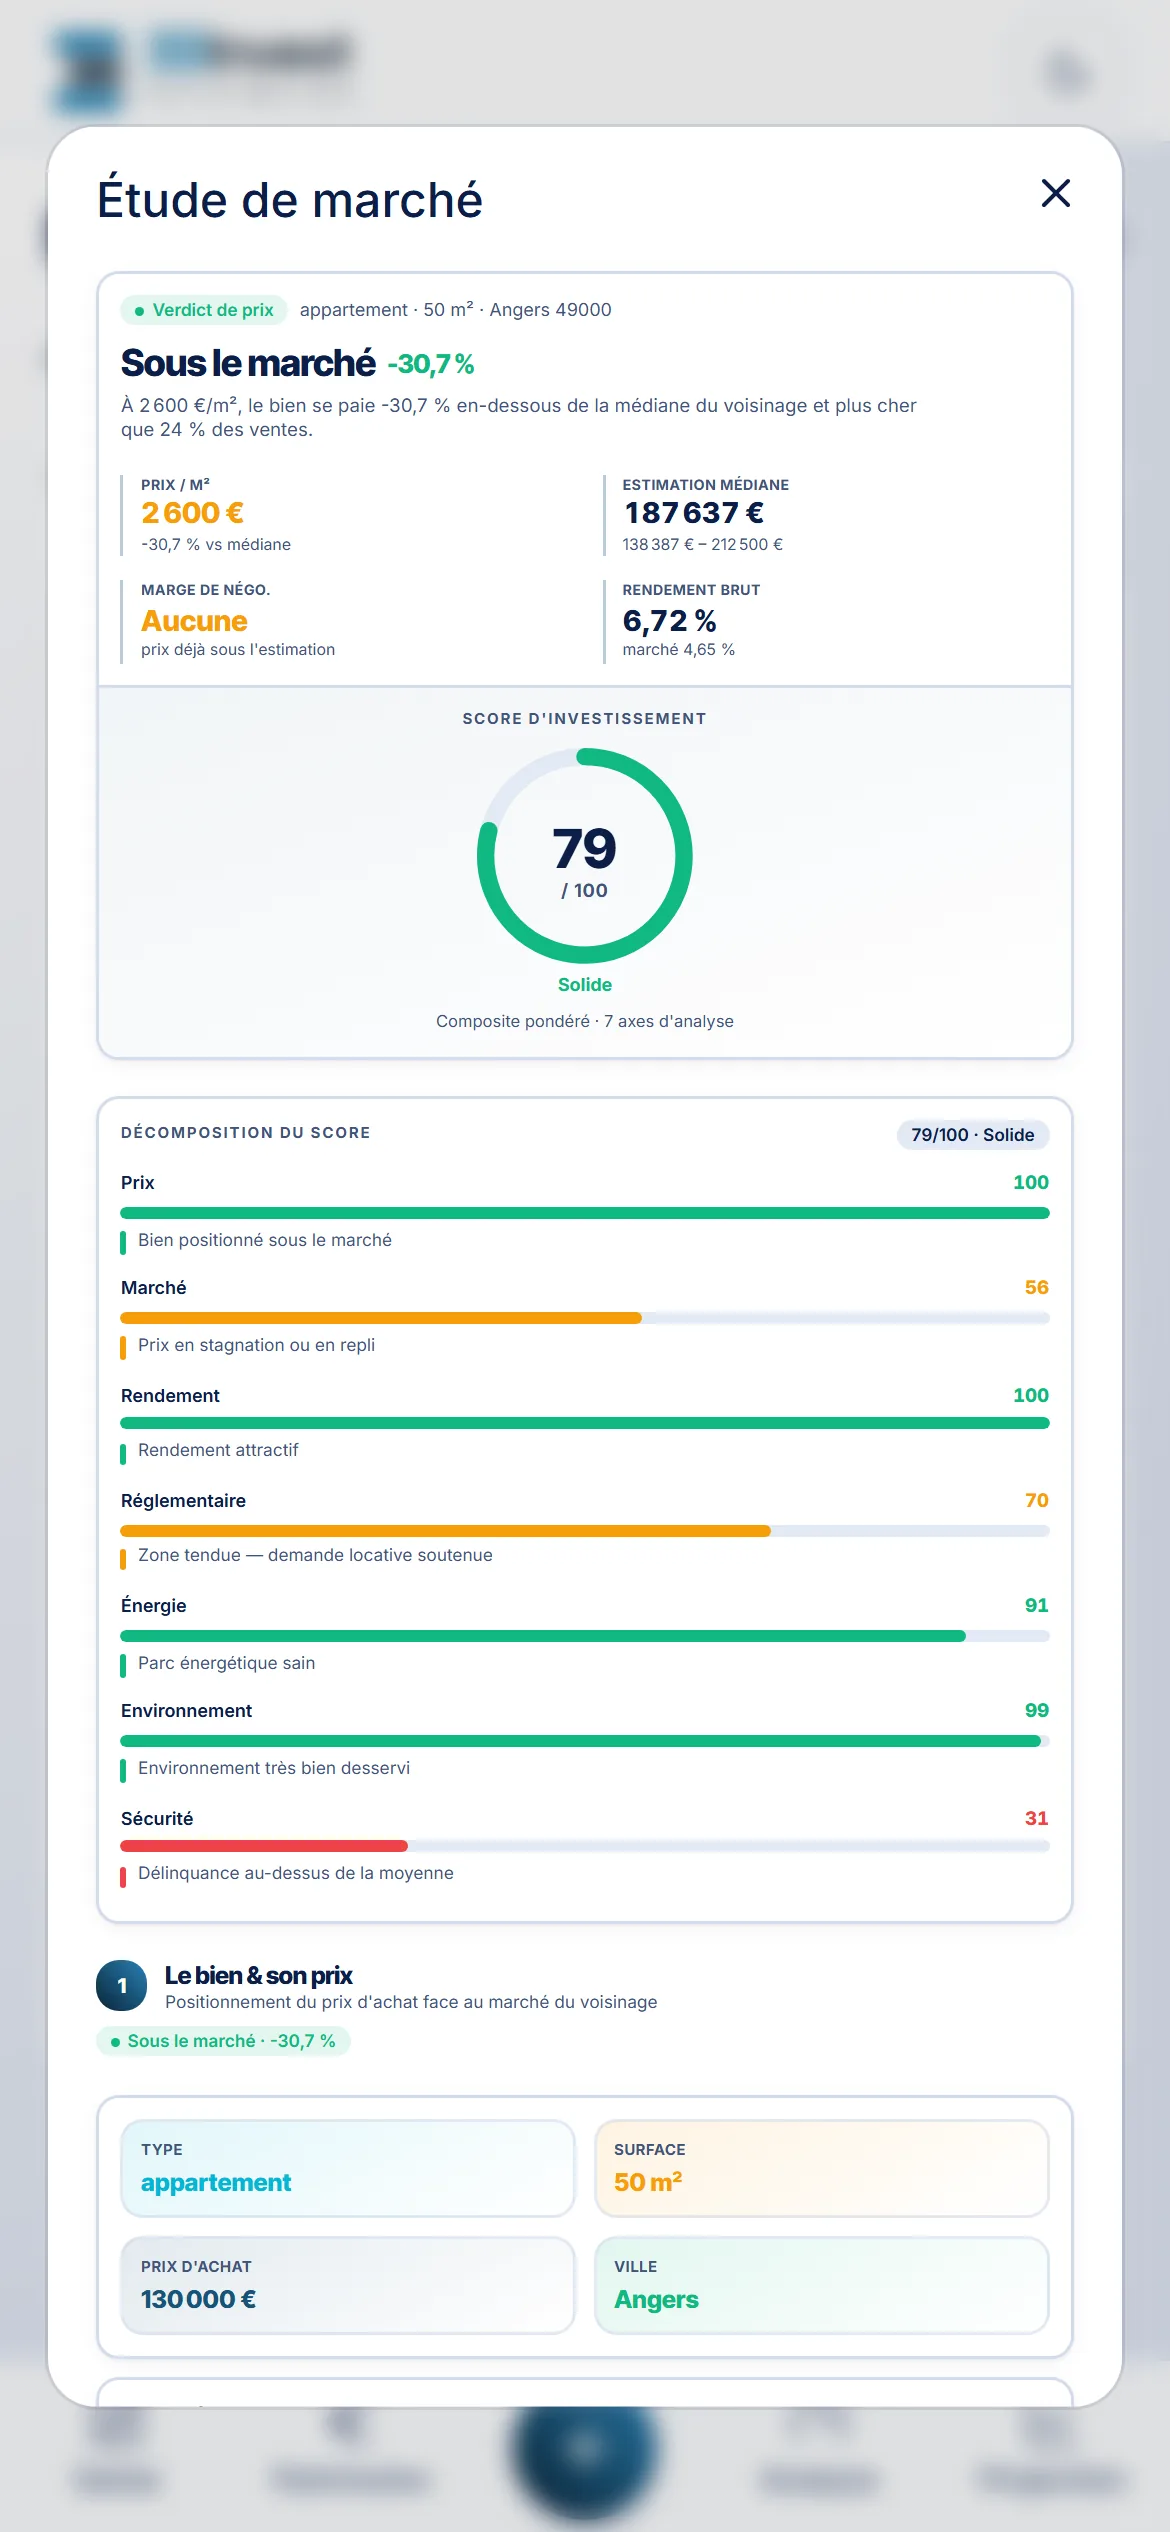
13 pages pour la banque, une étude de marché pour négocier
Tous deux sortent des chiffres de votre projet, sans ressaisie.


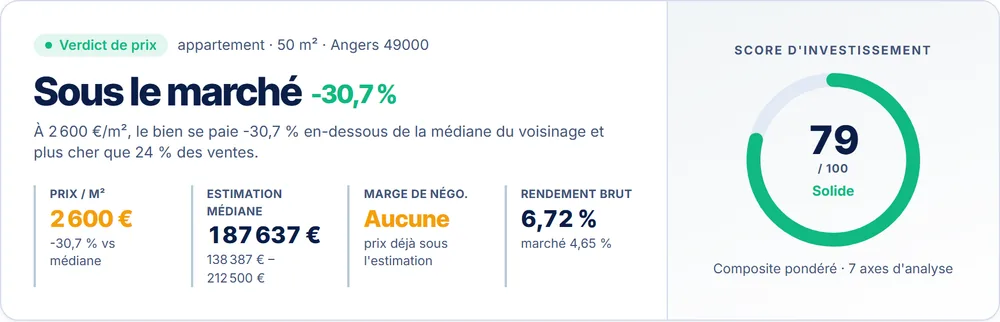
Construite sur les ventes réelles (DVF), la carte des loyers, les DPE, les données INSEE, le recensement des équipements et les statistiques de sécurité — puis déclinée en 9 sections, du positionnement du prix à la carte des comparables.
L'offre en cours
Tout l'accès, et les deux rapports à présenter à votre banque.
Soit 13,25 €/mois pendant l'offre « Offre de lancement phase 0 »
Prix TTC · TVA 20 % incluse · sans engagement, résiliable à tout moment.
Ce que vous perdez en attendant
À partir du 20 octobre, le même abonnement coûte 20 € de plus par an — et chaque année ensuite.
Aujourd'hui
159 €
jusqu'au 19 octobre
À partir du 20 octobre
179 €
jusqu'au 2 novembre
À partir du 3 novembre
249 €
tarif public
Le prix auquel vous entrez est votre prix garanti : il ne remontera pas tant que votre abonnement se poursuit sans interruption, même quand le tarif public aura changé.